
「来月には売上が入るのに、今週の支払いが足りない」「設備を導入したいが、手元資金を使い切りたくない」。どちらも資金不足ですが、必要なお金の期間と回収の見通しは異なります。
ファクタリングと融資を選ぶときは、先に「いつまでに・いくら必要か」「その不足はいつ解消するか」を整理しましょう。入金待ちの売掛金を使う方法と、将来の返済を計画して借りる方法では、費用だけでなく、翌月以降に残る資金も変わります。この記事では、銀行・日本政策金融公庫などの融資も含め、両者の使い分けを説明します。
ファクタリングと融資は何が違う?
売掛金の売却と借入の仕組み
ファクタリングは、事業で生じた売掛債権を売り、支払期日前に代金を受け取る取引です。金融庁も、一般的なファクタリングを債権の売買契約として説明しています。一方、融資は借りたお金を契約した条件で返済する資金調達です。
たとえば、請求済みの売掛金が100万円あり、入金が30日後なら、その債権を資金化する方法を検討できます。まだ仕事を受注しておらず売掛金もない段階の開業資金は、同じ考え方で調達できるとは限りません。対象となる債権があるかを最初に確かめてください。
| 確認する点 | ファクタリング | 融資 |
|---|---|---|
| 資金の元になるもの | 売却する売掛債権 | 貸し手から借りるお金 |
| 入口で確かめること | 債権の内容・額・期日、買取の対象条件 | 資金使途・必要額・返済計画、融資制度の対象条件 |
| 費用の比べ方 | 手数料・諸費用を差し引いた実受取額 | 金利・諸費用と返済期間を含めた総支出 |
| 調達後の資金計画 | 譲渡した売掛金を自由に使える将来の入金へ二重計上しない | 毎月の返済と残高を資金繰り表へ入れる |
| 入金時期 | 審査・契約・振込の各条件を確認 | 融資決定・契約・送金の各条件を確認 |
| 契約で読む箇所 | 債権譲渡、回収金の精算、買戻し・責任の条項 | 返済方法、金利、担保・保証、期限前返済の条件 |
| 向くかを検討する場面 | 入金待ちに伴う一時的な不足 | 返済原資を確保できる運転資金・設備資金など |
| 避けたい判断 | 「最短」や最低手数料だけで決める | 借入可能額だけで決め、返済後の資金を計算しない |
返済義務と回収金の精算
「ファクタリングは借入ではない」ことと、「契約後に何も支払う必要がない」ことは別です。売掛先から自社が回収する契約なら、回収金を取り決めに従って精算する必要があります。売掛先が払わない場合の扱いも、契約を読まずに一律に判断できません。
金融庁は、債権を回収できないときに売主が買い戻すなど、実態が貸付けに近い取引にも注意を促しています。契約名だけで安心せず、回収できなかった場合の負担と、自分が負う責任の範囲を確認しましょう。
取引先への連絡や回収方法は、2社間・3社間ファクタリングの違いで詳しく整理しています。
利用できる資金と使い道
設備を導入する前の資金を、将来発生する売上だけで賄えるとは限りません。融資では、制度ごとの対象者と使い道を照合します。たとえば日本政策金融公庫の新規開業・スタートアップ支援資金は、対象となる創業者等の設備資金・運転資金を扱う制度です。すべての事業者が同じ条件で使えるものではありません。
自分の資金不足にはどちらが向く?
入金待ちの短期不足
今週の仕入れ代金を払い、来月の売掛金入金で不足が解消するケースなら、まず「支払日と入金日のずれ」を確認します。支払先との期日の調整、手元預金、利用できる既存の融資枠なども含め、必要額を減らせるか考えてから調達方法を比べると、余分な費用を避けやすくなります。
売掛金を前倒しする場合には、資金化した後の月も計算してください。今回入金したお金を使い切り、売掛金の本来の支払日に次の仕入れが来れば、新たな不足が出ます。「今回払えるか」に加えて、「来月も払えるか」が判断点です。
設備投資と長期の資金計画
数年間使う設備や、毎月続く資金不足は、30日のつなぎ資金と分けて考えます。設備投資なら、その設備から得られる収益・維持費と返済の計画を合わせます。恒常的な赤字なら、借りる・売掛金を売るという選択だけでなく、価格、原価、回収条件、固定費の見直しが必要です。
次の3つの質問に答えられないときは、申込みを急ぐ前に資金繰り表を作ることから始めましょう。
- 不足するのは何日で、金額はいくらか?
- 不足が解消する入金は、確定した売掛金か、将来の売上予測か?
- 調達後の費用・精算・返済を入れても、翌月以降に不足しないか?
費用を同じ条件で比較するには?
手数料率と年利を直接比べない
ファクタリングの「手数料5%」と融資の「年利5%」は、期間と計算の対象が違うため、その数字だけでは比べられません。ファクタリングでは売却額から差し引かれる費用を、融資では借入期間と残高に応じた利息・諸費用を確かめます。
少なくとも、必要な実受取額、使う期間、総費用、将来の支払日をそろえた比較が必要です。金融庁は高額なファクタリング手数料が資金繰りを悪化させる危険も指摘しています。早く入金することだけを優先せず、その費用を払った後の利益を計算してください。
同じ必要額・期間で総支出を計算する
以下は計算方法を理解するための仮定の例です。どの会社・融資制度の料率でもなく、相場や見積もりの代わりにはなりません。必要額を100万円、期間を30日、ファクタリング手数料を5%、融資の年利を5%とし、その他費用はどちらも0円とします。
| 方法 | 計算の前提 | 仮定の費用 | 実受取額 |
|---|---|---|---|
| 100万円の債権を手数料5%で売却 | 100万円×5% | 50,000円 | 950,000円(必要額に不足) |
| 実受取100万円となる債権売却額の目安 | 100万円÷0.95≒1,052,632円 | 約52,632円 | 約1,000,000円 |
| 100万円を30日、年利5%で借入 | 100万円×5%×30日÷365日 | 利息約4,110円 | 1,000,000円(元金は後に返済) |
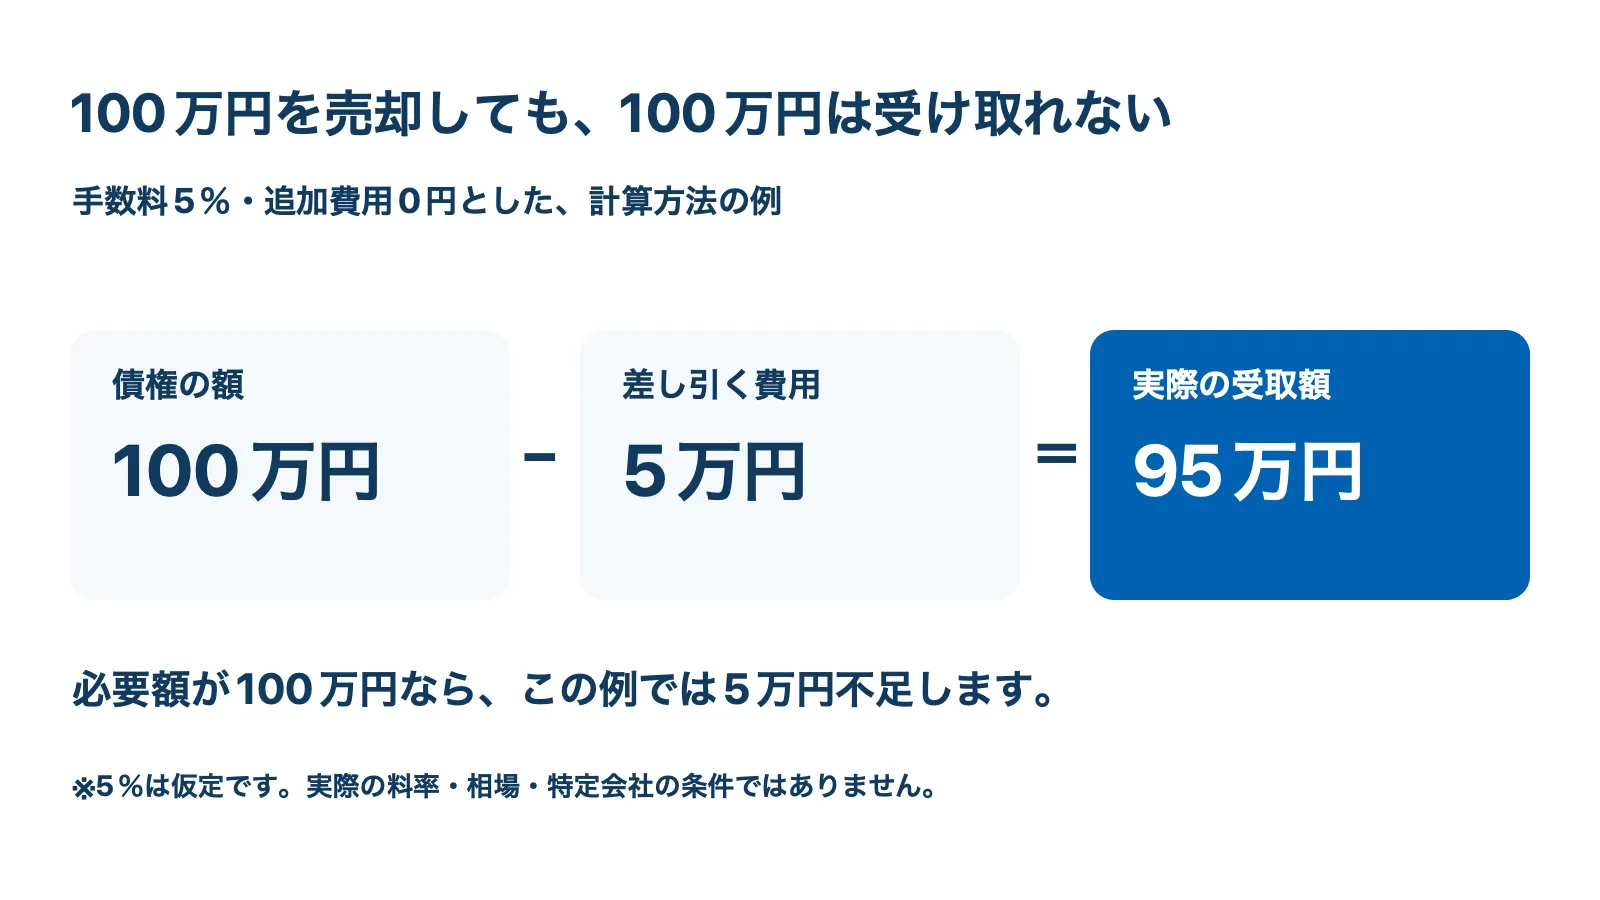
売却する債権の額を都合よく増やせるわけではないため、保有する債権が100万円だけなら、この仮定では実受取100万円を確保できません。また、融資は低い費用で借りられるとしても、必要日までに審査と契約が完了するか、返済できるかを別に判断します。
繰り返し利用する場合は、1回の費用だけでなく数回分を計算してください。同じ条件で費用5万円の売却を3回行えば、単純合計で15万円になります。調達が増えるほど利益が残らなくなる構造なら、継続利用を前提にする前に事業の資金計画を見直しましょう。
申込みから入金まで何を確認する?
審査・契約・振込を分ける
「即日対応」「最短で審査」の表示だけでは、支払期限に間に合うかは決められません。受付時間、資料がそろった時点、審査、契約、振込を分けて確認します。土日に申込みを受け付けていても、審査や送金まで同じ日に行うとは限りません。
融資も、申込完了と入金は同じ段階ではありません。日本政策金融公庫の創業予定者向け手続きでは、申込み、面談・判断、契約手続き、送金、返済の流れが案内されています。これは一例であり、金融機関や制度ごとの所要日数を一律に断定することはできません。
必要資料と売掛先への通知
ファクタリングでは、請求書だけでなく、取引や入金を裏付ける資料をどこまで提出するか確認します。融資では、事業計画、決算・申告、資金使途など、選んだ制度の案内に沿って準備します。資料名を聞くだけでなく、対象期間、形式、追加資料の有無を先に聞くと、提出後の手戻りを減らせます。
| 質問 | 確認して残すもの |
|---|---|
| 必要日までに入金できますか? | 受付締切、資料提出期限、審査・契約・振込の目安 |
| 実際に使える額はいくらですか? | 額面・実受取額・費用の内訳・追加費用 |
| 後日いくら、いつ支払いますか? | 回収金の精算、返済日、返済額、契約上の責任 |
| 誰にどの資料を出しますか? | 指定窓口、必要資料、対象期間、追加要求 |
| 取引先への連絡はありますか? | 通知・承諾・登記などの手続きと実行条件 |
| 今回は利用しない場合に費用はかかりますか? | 見積もり、審査、契約前後の取消条件 |
併用するときに気をつけること
長期の投資資金は融資、一時的な入金待ちは売掛金の資金化というように、目的を分けて検討することはできます。ただし「併用できる」と一律に保証するものではありません。融資契約の制限や担保設定など、既存契約との関係を確認してください。
資金繰り表では、譲渡した債権の入金を、将来自由に使える資金として二重に数えないことが大切です。自社に入った回収金を精算する契約なら、同じ表に精算支出も入れます。借入の返済も足したうえで、最低残高と不足する日を確かめましょう。
短期の不足を埋めるための調達が毎月必要なら、入金サイトだけでなく採算にも問題がないか点検します。費用を含めた月次利益と現金残高を見て、取引条件の変更や金融機関への早めの相談も検討してください。
相談前に用意する資金計画と確認事項
選ぶ前に、次の情報を1枚にまとめておくと、融資の相談とファクタリングの見積もりを同じ前提で進めやすくなります。
- 必要日・必要額・使い道を記録する。
- 売掛金の期日と、確定した入金・予測の売上を分ける。
- 調達後の費用・精算・返済を含め、翌月以降の残高を計算する。
- 対象条件、総費用、入金までの工程、契約上の責任を確認する。
- 条件に合わない方法は候補から外し、分からない条項は契約前に質問する。
ファクタリングを検討する場合は、条件別の比較一覧で対象・費用・入金条件を確かめてください。融資を検討する場合は、利用したい金融機関や制度の公式窓口へ、資金使途と返済計画を伝えて相談しましょう。
本記事の試算は仮定です。個別の利用可否・契約の判断は、見積書・契約書と相談先の回答で確認してください。
出典・確認日
公式資料の確認日:2026年10月4日。具体的な金利やサービス手数料の相場はこの記事では提示していません。
- 金融庁:ファクタリングの利用に関する注意喚起(仕組み・契約の注意点)
- 日本政策金融公庫:創業予定の方のお手続き(融資手続きの一例)
- 日本政策金融公庫:新規開業・スタートアップ支援資金(設備・運転資金の制度例)