
「ノンリコースなので、売掛先が倒産しても安心」と聞いても、契約書には買戻し、保証、損害賠償などの言葉が出てくることがあります。どこまでが売掛先のリスクで、どこからが自社の責任なのか、初めての利用では判断しにくいところです。
ノンリコースは、売掛先が支払えなくなった場合の償還請求をしないことを指します。「何が起きても自社の負担がなくなる」という意味ではありません。この記事では、不払いの原因と契約上の義務を分け、担当者に何を聞けばよいかを整理します。個別契約の有効性や、実際に支払い義務があるかの判定は、契約書と事実関係を確認して行う必要があります。
ノンリコースは、どの責任を指す?
売掛先の信用リスクを、利用者へ戻さないという考え方
売掛先とは、請求書の代金を支払う取引先です。商品を納めたり仕事を完了したりしても、売掛先の資金不足や倒産によって代金を回収できない可能性があります。これが、ここでいう信用リスクです。
償還請求権は、その回収不能の負担を、債権を売った事業者へ求める権利を指します。ノンリコース(償還請求権なし)を確認するときは、売掛先の支払能力を理由に、自社のお金で支払う義務や債権を買い戻す義務がないかを見ることが出発点です。
金融庁の注意喚起も、ノンリコースの記載だけでなく、実際の経済的な機能から取引を判断する必要があるとしています。名称だけで安心せず、後の条項まで確認しましょう。
「償還請求権あり」と何が違う?
確認する違いは、売掛先が払えないときの負担者です。「なし」と説明されているなら、自社に違反がなく売掛先が倒産した場面で、誰が損失を負担するのかを質問します。「あり」と書かれている場合は、求められる支払いの条件と金額を確認してください。比較表の一語だけでは、契約全体の仕組みまでは分かりません。
また、2社間・3社間は、参加する当事者や通知・回収方法の違いです。償還請求権の有無とは別の確認項目として扱います。基本の流れは、2社間・3社間ファクタリングの違いで確認できます。
ノンリコースでも、自社の義務はどう確認する?
請求書があることと、債権が存在することは同じではない
請求書の金額や支払期日だけでなく、その請求に対応する取引があるかを確認します。未完了の仕事、取消済みの注文、既に支払いを受けた請求書などは、売掛先が倒産した場合とは論点が違います。発注・納品・検収・請求の資料を照合し、取引の状態を正確に伝えましょう。
返品、値引き、契約解除で代金が変わり得る場合は、「どの時点の金額を譲渡するのか」「後で減額になった場合はどう扱うのか」を聞いてください。対象になるか、どんな責任を負うかは、実際の契約で確認する事項です。
二重譲渡や申告の誤りは、信用リスクと分けて読む
同じ債権を既に譲渡していないか、担保や別契約に関係していないかを、請求番号と取引先で照合します。複数社へ見積もりを依頼したことと、同じ債権について複数の譲渡契約を結んだことは分けて整理してください。
申込時に伝えた内容と手元の資料が違うなら、署名前に訂正し、訂正後の説明が契約に反映されたか確認します。「ノンリコースだから申告の誤りも問題にならない」とは考えず、申告・通知の義務と、その違反時の扱いを別に読みます。
表明保証は、「何を正しいと約束するか」を確認する
契約に「表明保証」とある場合は、自社が正しいと説明・保証する事実を一つずつ確認します。たとえば債権の存在、金額、他への譲渡の有無などについて、どの内容が書かれているかを見ます。これは確認の例で、すべての契約に同じ条項があるという意味ではありません。
その説明が違っていた場合に、買戻し、損害賠償、解除などの条項とどうつながるかも確認します。負担の有無や範囲を、用語だけから決めつけないことが大切です。
| 想定する場面 | 分けて考えること | 担当者へ聞く質問 |
|---|---|---|
| 売掛先が倒産した | 売掛先の信用リスク | 自社に違反がなくても、支払い・買戻しを求められますか? |
| 売掛先の入金が遅れた | 遅延と回収不能の区別 | 連絡期限と必要資料は?何日後に、どの手続きへ進みますか? |
| 返品・値引きで金額が変わった | 債権の内容や取引上の争い | 減額された部分は、誰が、何を根拠に負担しますか? |
| 債権の存在・譲渡履歴の申告に誤りがあった | 申告・表明保証に関する義務 | どの条項が適用され、対象額はどう計算されますか? |
| 回収金を自社が受け取った | 回収後の送金・精算 | 誰へ、いつまでに、いくら送金する契約ですか? |
「買戻し」と書かれていたら、どこを読む?
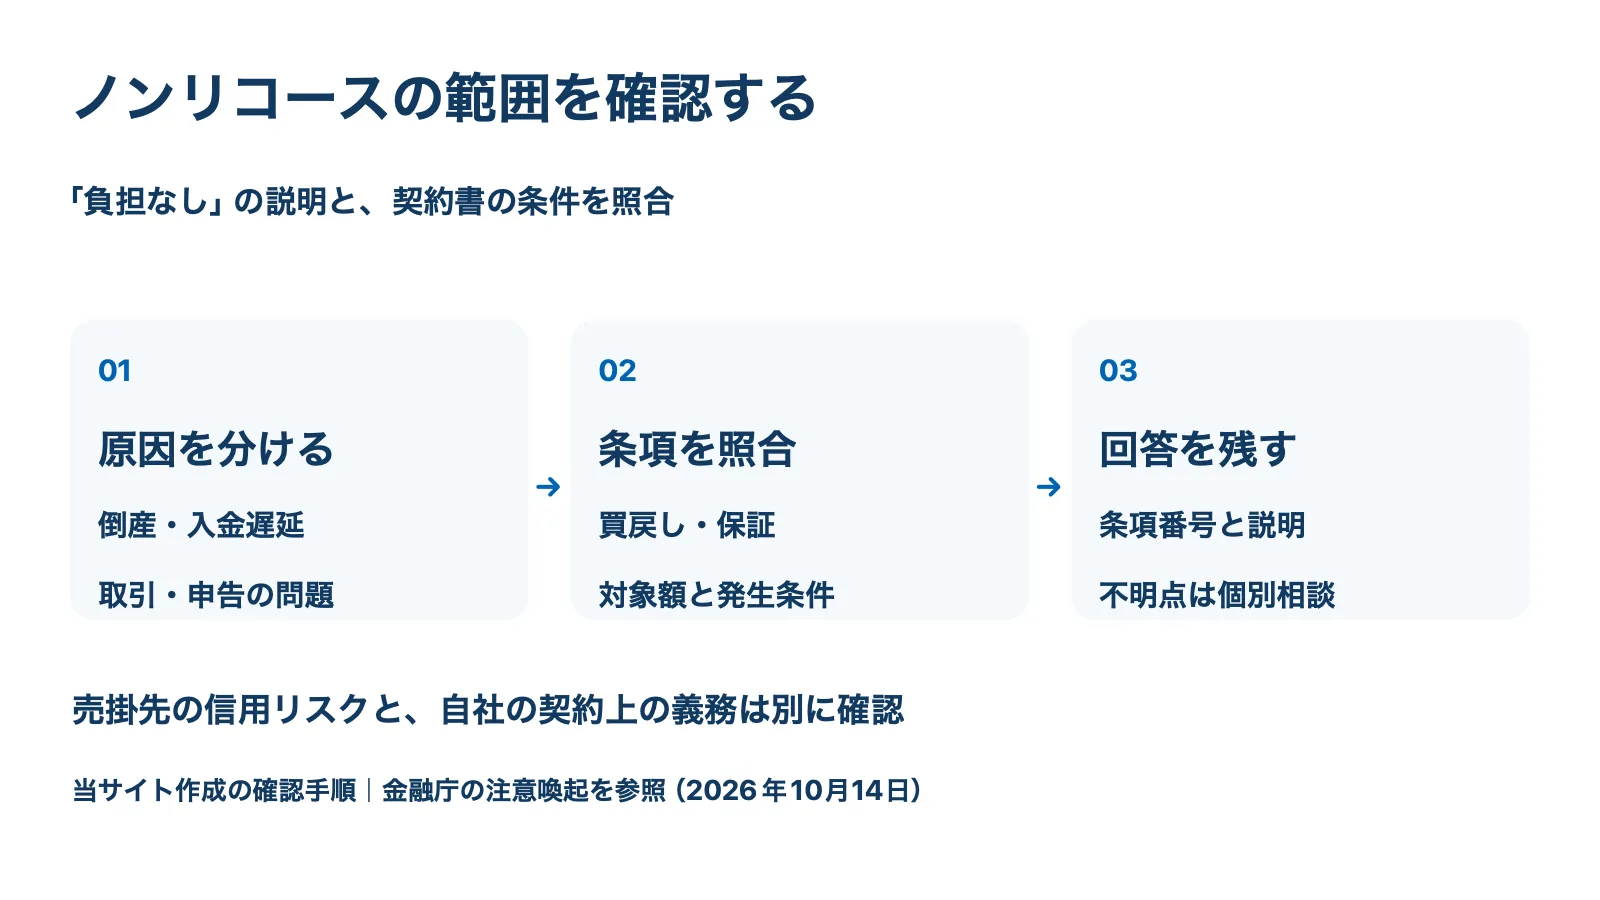
買戻しは、どんな事実で発生するのかを確認します。売掛先の倒産だけで発生するのか、自社の申告や義務に関する問題が必要なのか、両方を含むのかを分けてください。「一定の場合」「当社が必要と認めた場合」といった説明では、具体的な事例と該当条項を求めます。
金融庁は、売掛金を回収できないときに売主が買い戻す、または自分の資金で支払う仕組みを、貸金業に該当するおそれがある例として挙げています。条項の名前だけで合法・違法を断定せず、本当に売掛先の不払いリスクが移っているかを確認する必要があります。出典:金融庁の注意喚起。
担当者へは、次のように二つのケースを対にして聞くと整理できます。
- 「自社の説明に誤りがなく、売掛先だけが倒産した場合は、どの条項が適用されますか?」
- 「申告内容に誤りがあった場合は、扱いがどう変わりますか?」
回答には、条項番号、発生条件、請求額の計算方法、上限の有無を残します。口頭説明と契約書が一致しない場合は、修正された書面や規約を受け取ってから判断しましょう。
売掛先から入金がなかったら、何をする?
事実を整理し、契約で指定された窓口へ連絡する
支払期日、実際の入金、売掛先からの説明を確認します。連絡できないのか、支払日を変更すると言われたのか、納品内容に異議があるのかで、整理する資料も違います。メール、請求書、納品・検収資料などをそろえ、推測と確認できた事実を分けて伝えてください。
契約で定めた連絡期限と方法に従い、ファクタリング会社へ状況を共有します。売掛先への連絡・通知を誰が行うかも確認します。自社の判断だけで支払条件を変更したり、別の相手へ同じ債権を譲渡したりする前に、契約上の扱いを確かめましょう。
「回収できなかった」と「回収したお金を送る」は別の話
自社が回収を担当する契約で、売掛先から既に入金を受けたなら、そのお金の送金・精算は契約に従って行います。ノンリコースという説明を、回収金を自由に使えるという意味に読み替えないでください。
一部だけ入金された、送金日が休日だった、といった場合も、送金対象額と期限を確認します。負担がないと自己判断して連絡を止めるより、受取日・金額・連絡内容を記録して照合する方が、問題を整理しやすくなります。
契約前に確認する質問と、困ったときの相談先
| 確認したいこと | 質問の例 |
|---|---|
| 信用リスクの負担 | 自社に違反がない場合、売掛先の倒産による損失は誰が負担しますか? |
| 例外の範囲 | 自社へ請求することがあるのは、どんな事実があるときですか?該当条項を示してください。 |
| 金額の計算 | 買戻し・損害賠償などの対象額と上限は、どこに書かれていますか? |
| 連絡と精算 | 支払遅延・一部入金のときの連絡方法と、回収金の送金期限は? |
| 書面との一致 | 説明内容は、契約書・別紙・利用規約のどこで確認できますか? |
契約書を示さない、例外の説明が曖昧、署名だけを急かされる、といった場合は、必要な回答がそろうまで契約を決めないようにします。急ぎの資金調達でも、不明な責任を残したまま進めると、後から比較し直すことが難しくなります。
既に請求を受けている、条項が理解できない、説明との矛盾が解消しない場合は、契約書の最終版・申込資料・入出金記録・相手の回答を持って弁護士へ相談します。一般的な金融サービスの相談・情報提供は、金融庁の金融サービス利用者相談室にも案内があります。同室は個別紛争のあっせん・仲介・調停を行う窓口ではないため、契約上の責任を判断する相談とは分けて使ってください。
候補を選ぶときは、ノンリコースの表示に加え、対象債権、総費用、入金条件、回収方法を合わせて確認します。条件別の比較一覧も入口になりますが、最終的な負担は各社の契約書と回答で確かめましょう。
出典・確認日
確認日:2026年10月14日。責任の確認表・質問表・図解は当サイト作成です。個別の契約条項を引用したものではなく、契約ごとの支払い義務や法的評価を断定していません。
- 金融庁:ファクタリングの利用に関する注意喚起(ノンリコース、回収不能時の買戻しと取引実態の確認)
- 金融庁:金融サービス利用者相談室(一般相談の案内と対応範囲)