
ファクタリングの見積もりを2社から取ったら、片方の手数料率は低いのに、口座へ入る額はもう片方の方が多い。対象債権や追加費用がそろっていないと、こうした違いを見落とします。
相見積もりは、同じ債権・必要日・必要額で依頼し、実受取額と契約条件を並べて比べる方法です。申し込む数を増やすこと自体が目的ではありません。この記事では、依頼前の準備、見積書の比較、契約する前の注意点を、書き込んで使える表と仮定の試算で整理します。
相見積もりは何をそろえて依頼する?
同じ債権・必要日・必要額
最初に、売掛先、請求番号、債権額、支払期日をそろえます。一方へ100万円の請求書、他方へ200万円の別の請求書を出した結果は、条件が違うため、そのまま会社の料金差とは判断できません。
必要額は額面ではなく、実際に使いたい額で伝えます。「95万円を10月20日までに使いたい」のように、金額と日付を具体的にすると、費用を引いた後の不足を確認できます。ここでの日付と金額は依頼文の例です。
同時に伝える資料と条件
審査に必要な資料は申込先ごとに異なりますが、仕事の進捗、請求・入金の状況、値引きや相殺の可能性など、取引の説明はそろえます。片方だけへ重要な事情を伝えた見積もりは、前提が一致していません。
既に譲渡済みの債権、他の契約で担保等に関係する債権を、何の制限もないものとして出さないでください。資料の提出先も各社の正式な窓口を確認します。比較資料を当サイトへ送る必要はありません。
| 項目 | 記入する内容 |
|---|---|
| 対象債権 | 売掛先、請求番号、額面、支払期日 |
| 資金の必要条件 | 必要日、実際に必要な金額、使途 |
| 取引の状況 | 納品・検収・請求・入金の段階、変更の可能性 |
| 希望する確認 | 実受取額、全費用、入金条件、契約条件 |
| 依頼の段階 | まず見積もりを希望し、契約は条件確認後に判断 |
依頼文は、たとえば「この債権について、費用内訳と最終受取額、入金までの条件、見積有効期限を教えてください。現時点では見積もりの比較を希望しています」とできます。実際のフォームで何に同意するかは、別に確認してください。
見積書の金額をどう比較する?
料率ではなく差引受取額
手数料率が低くても、追加費用を含めた総費用が高ければ、使えるお金は少なくなります。次は同じ額面100万円を対象とする仮定の見積もりA・Bです。実在する会社の料金、相場、推薦順位ではありません。
| 項目 | 見積もりA(仮定) | 見積もりB(仮定) |
|---|---|---|
| 対象額 | 1,000,000円 | 1,000,000円 |
| 手数料率 | 5% | 6% |
| 手数料 | 50,000円 | 60,000円 |
| その他費用 | 20,000円 | 0円 |
| 総費用 | 70,000円 | 60,000円 |
| 実受取額 | 930,000円 | 940,000円 |
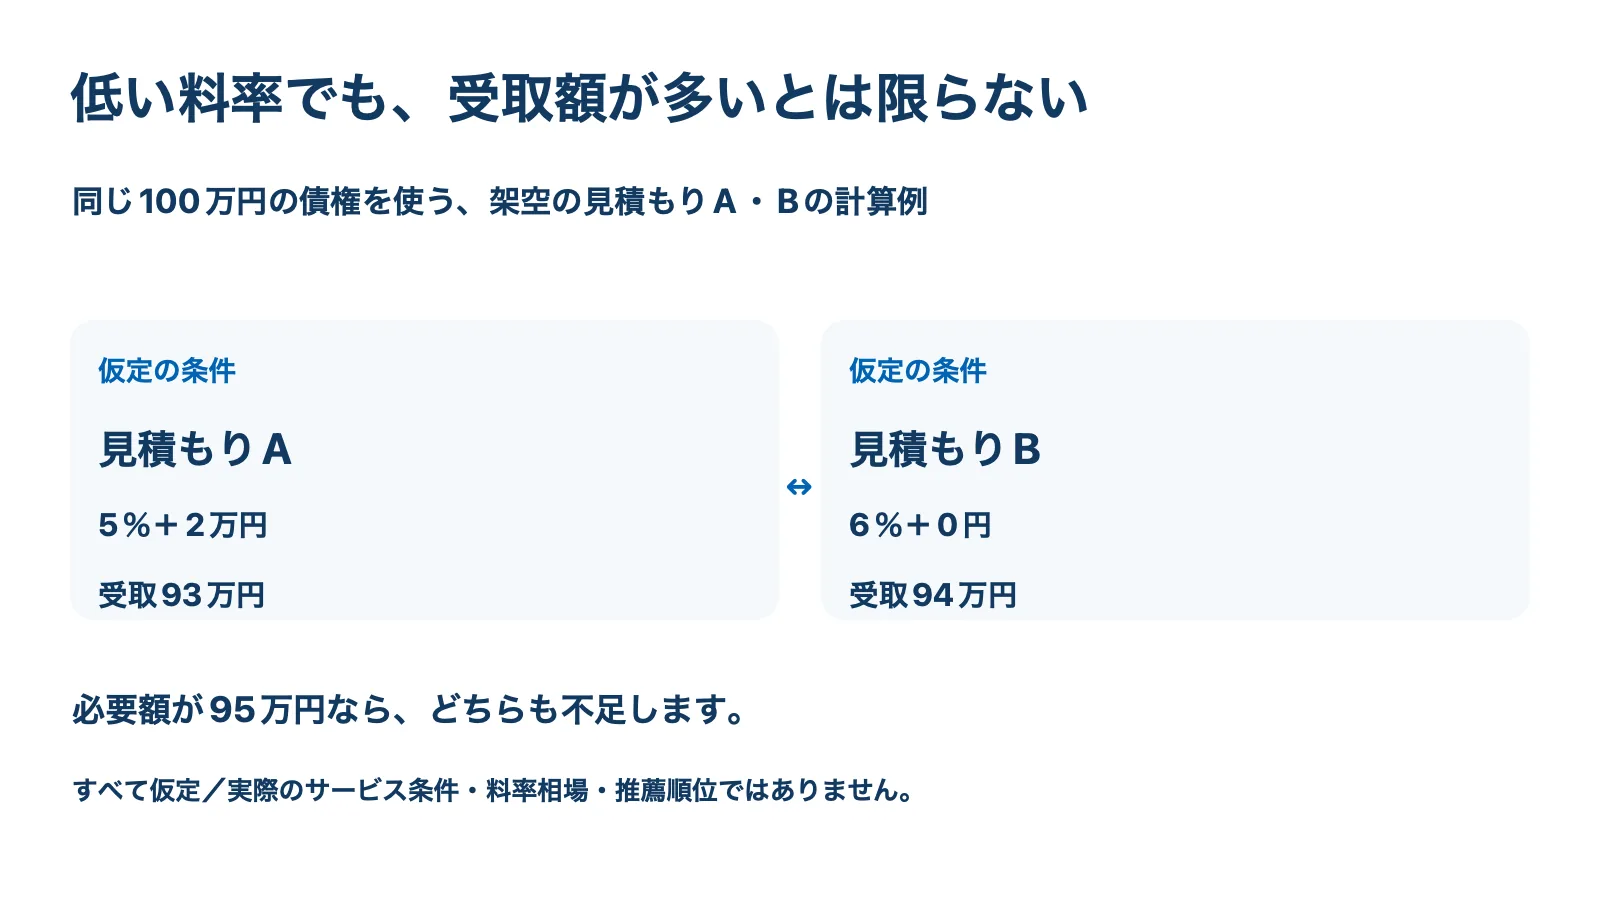
必要額が95万円なら、この例ではどちらも不足します。1万円多い方を選べば解決するわけではありません。必要額に届くかを先に確かめ、足りなければ支払いの調整や別の調達方法も含めて検討します。
少額の債権では定額費用の影響も大きくなります。計算方法の詳しい説明は、少額ファクタリングの受取額と費用で確認できます。
追加費用と有効期限
登記、振込、事務手続きなどの費用が別にあるか、支払う時点と合わせて聞きます。入金後に請求される費用は口座入金額に現れないため、「最終的にいくら残るか」まで計算してください。
見積もりが審査前の概算なのか、資料確認後の提示なのかも区別します。有効期限、追加資料や日程変更で金額が変わる条件を残し、古い見積もりと最新の見積もりを並べないようにしましょう。
振込日の条件
「最短即日」の表示ではなく、今回の提出状況でいつ振り込まれるかを確認します。資料提出の締切、審査完了、電子契約、面談、振込の各工程を、必要日から逆算します。
費用の低い候補が期限に間に合わない場合は、同じ目的を満たす見積もりではありません。一方、入金が早いだけで高い費用を受け入れるのではなく、支払先との期日調整が可能かも考えてください。
契約条件にも差がある?
償還請求・登記・回収方法
売掛先が支払わない場合と、自社に申告の誤りや契約違反があった場合を分けて確認します。「ノンリコース」の表示だけで、買戻し・損害賠償・精算の条項を読み飛ばしてはいけません。
登記や通知の有無だけでなく、その実行条件、費用、売掛先との連絡方法も比べます。自社が回収するなら、回収金を送る期限と口座、分割入金や遅延時の扱いまで書き出します。
キャンセルと個人情報
見積もりを断った場合と、契約成立後に取り消す場合を区別します。審査だけで費用が発生するか、依頼を止める連絡方法、提出資料の扱いを、申込み前に確認してください。
複数社へ送ると、各社へ取引先情報や自社資料を提供することになります。提出する必要がある範囲と、プライバシーポリシーを確かめ、用途の分からない窓口や、正式な関係を確認できない個人宛には送らないようにします。
申込先を増やす前の注意点
まず自分の条件に合う少数の候補へ依頼し、回答が足りなければ追加する方法なら、資料提出や連絡の負担を抑えやすくなります。「何社なら必ず最安になる」という根拠のない社数は設定しません。
会社を選ぶ段階では、運営会社、公式窓口、対象者、取扱う債権、必要額を確認します。金融庁は高額手数料や、ファクタリングを装う貸付け等への注意を案内しています。急いでいるときほど、費用と契約を読める状態で比較してください。出典:金融庁の注意喚起。
他社の見積書をそのまま転送する前には、見積書の利用条件や機密情報を確認します。交渉する場合も「今回必要な受取額に届くか」「追加費用を含めて見直せるか」という自分の条件を伝えることで比較できます。
複数見積もりと二重譲渡の境界
見積もりを比べることと、同じ債権について複数の譲渡契約を結ぶことは別です。資料を送った段階で何に同意したか、契約の承諾まで進んでいないかを確認します。電子契約の署名や承諾ボタンを、見積もり確認のつもりで押さないようにしてください。
1社と契約したら、同じ債権を他社へ再度譲渡する手続きを進めないことが大切です。比較中の申込先へは、その債権の依頼を終了する旨を連絡します。既に複数社で契約手続きを進めた可能性があるなら、事実を整理して契約先と専門家へ相談し、自分だけで解消したと判断しないでください。
相談時に残すのは、債権の特定情報、各社への依頼日時、同意した書面、署名・承諾の履歴、入金の有無です。個別取引の法的な結論は、本記事の一般的な手順だけでは判断できません。
比較表を使って候補を絞る手順
| 比較項目 | 候補Aの回答 | 候補Bの回答 |
|---|---|---|
| 対象債権・対象額 | 未記入 | 未記入 |
| 見積段階・有効期限 | 未記入 | 未記入 |
| 全費用・支払時点 | 未記入 | 未記入 |
| 口座入金額・別請求後の残額 | 未記入 | 未記入 |
| 必要日までの入金条件 | 未記入 | 未記入 |
| 不払い・責任の範囲 | 未記入 | 未記入 |
| 通知・登記・回収・送金 | 未記入 | 未記入 |
| 契約成立・キャンセル条件 | 未記入 | 未記入 |
- 対象債権と資金の必要条件をそろえて依頼する。
- 見積もりの段階と有効期限を確かめ、追加費用も聞く。
- 必要日に必要額を使える候補かを確認する。
- 責任、回収・送金、キャンセル条件を比較する。
- 不明点を解消してから1社の契約を判断し、他の依頼を終了する。
候補選びには、条件別の比較一覧を利用できます。順位や最低料率だけで決めず、上の表へ自分の見積条件を書き込んで比較しましょう。
出典・確認日
確認日:2026年10月6日。比較表・依頼文・試算・図解は当サイト作成。架空の見積もりを実際の料金や審査結果として表示していません。
- 金融庁:ファクタリングの利用に関する注意喚起(高額手数料、貸付けに近い取引への注意)